Banxo

- 90.67K Avis
- 4,6
- Téléchargements
- 10 000 000+
 Analyse par Appgk
Gérer son compte bancaire depuis son téléphone peut faire gagner beaucoup de temps, mais cela demande aussi une application dans laquelle on se sent à l’aise. J’ai utilisé Banxo comme un outil de suivi financier au quotidien, en prêtant une attention particulière à la clarté des contrôles, aux moments où les données bancaires sont les plus sensibles et à la facilité avec laquelle on peut vérifier ce que l’on fait. Mon impression générale est celle d’une application surtout pensée pour les clients de Caisse d’Epargne qui veulent retrouver leur banque dans un format mobile, sans transformer leur téléphone en tableau de bord compliqué.
Banxo est l’application financière de Caisse d’Epargne, proposée gratuitement et classée PEGI 3. Elle existe depuis le 21 février 2011, ce qui lui donne une vraie continuité dans un domaine où les habitudes mobiles changent vite. Sur Android, elle demande au minimum Android 9. Sa note moyenne de 4,6, construite sur environ 640 000 évaluations, montre qu’elle bénéficie d’une adoption solide, tandis que ses plus de 10 millions d’installations la placent clairement parmi les applications bancaires connues du public.
Une application bancaire où la confiance commence par les bons contrôles
La confiance ne vient pas seulement de l’apparence d’une interface ou du nom d’un établissement. Pour moi, elle se construit surtout quand l’application laisse comprendre ce qui se passe au moment où l’on consulte ses comptes, où l’on se connecte ou où l’on doit confirmer une action. Avec Banxo, le point de départ est assez évident : l’application sert à accéder à l’univers bancaire de Caisse d’Epargne, plutôt qu’à rassembler plusieurs banques dans un même espace.
Cette spécialisation est un avantage si votre compte principal est déjà chez Caisse d’Epargne. Vous n’avez pas à adapter vos habitudes à un service indépendant qui se contente de présenter vos soldes. Vous restez dans l’environnement de votre banque, avec une logique plus cohérente pour les opérations et le suivi. En revanche, cette orientation devient une limite pour quelqu’un qui cherche un agrégateur capable de réunir des comptes provenant de plusieurs établissements.
J’apprécie aussi le fait que l’application ne cherche pas à se présenter comme un outil de gestion financière universel. Son rôle est plus concret : vous aider à garder un œil sur votre relation bancaire depuis un mobile. Cette retenue rend l’usage plus lisible. Elle évite de mélanger le suivi d’un compte courant avec des fonctions de budget, d’investissement ou de comparaison qui pourraient détourner l’attention lorsque l’on veut simplement vérifier une opération.
Le développeur affiché est Caisse d’Epargne, ce qui permet d’identifier immédiatement l’origine de l’application au moment du téléchargement. C’est un détail simple, mais important dans la finance : avant d’installer une application bancaire, je vérifie toujours que son nom, son éditeur et son rôle correspondent bien à l’établissement concerné. Cette vérification réduit le risque de choisir une application imitatrice ou un outil tiers dont le fonctionnement serait moins clair.
Ce que je vérifie avant de me connecter
Mon premier conseil est de ne pas traiter Banxo comme une application ordinaire. Même si elle est gratuite et accessible à un large public, elle donne accès à un espace où les informations sont personnelles par nature. Je commence donc par contrôler l’identité du développeur, le système d’exploitation demandé et le contexte du téléchargement. Android 9 comme minimum signifie aussi que les appareils très anciens ne pourront pas forcément l’utiliser, ce qui peut pousser certains utilisateurs à conserver un téléphone dépassé plus longtemps qu’ils ne le devraient.
Nos actualités à lire ensuite
Voir toutes les actualités
Une fois l’application installée, je prends le temps de comprendre les écrans avant de faire quoi que ce soit d’important. Dans une application bancaire, cette étape est plus utile que de chercher immédiatement toutes les options. Je veux savoir où se trouvent le compte, l’historique, les réglages et les demandes de confirmation. Cette petite exploration me permet ensuite de repérer plus facilement une action inhabituelle ou une demande qui ne correspond pas à ce que je suis en train de faire.
Le bon réflexe est de séparer la consultation rapide de la validation d’une opération. Vérifier un solde dans le métro n’est pas la même chose que confirmer une action financière. Quand je suis pressé, je me limite à la lecture des informations. Pour une opération sensible, je préfère attendre un endroit calme, relire le montant et le bénéficiaire, puis vérifier que la demande affichée correspond bien à mon intention.
Les meilleurs aspects de Banxo
Points à retenir à propos de Banxo
Les contrôles comptent davantage que la promesse de simplicité
Une application bancaire agréable doit être rapide, mais la rapidité ne doit pas remplacer la possibilité de contrôler. Banxo est intéressante pour les personnes qui veulent consulter leur situation sans passer par un ordinateur. Ce confort peut cependant créer une mauvaise habitude : ouvrir l’application machinalement, regarder un chiffre et refermer sans vérifier les mouvements récents. Pour éviter cela, je trouve plus prudent de consulter l’historique lorsque le montant observé ne correspond pas à ce que j’attendais.
Cette méthode est particulièrement utile après un achat important, un prélèvement habituel ou un virement attendu. Au lieu de mémoriser seulement le solde, je cherche le mouvement qui explique sa variation. Le solde répond à la question « combien reste-t-il ? », tandis que l’historique aide à répondre à « pourquoi ce montant a-t-il changé ? ». Cette distinction est simple, mais elle rend le suivi beaucoup plus fiable.
Je recommande aussi de ne pas multiplier les connexions inutiles. Si je veux seulement vérifier une information déjà connue, je ne lance pas systématiquement une session depuis un appareil partagé ou un réseau public. Ce n’est pas une critique particulière de Banxo : c’est une règle de prudence adaptée à toute application bancaire. La confiance passe aussi par le contexte dans lequel on utilise le service.
Les moments où les données deviennent particulièrement sensibles
Les informations bancaires ne sont pas toutes exposées de la même manière. Une consultation rapide de son propre compte n’a pas le même niveau de sensibilité qu’une validation, qu’un changement de réglage ou qu’une démarche impliquant un autre bénéficiaire. Dans Banxo, je garde donc une attention supplémentaire dès que l’application me demande de confirmer une action au lieu de simplement afficher une information.
Le premier scénario concret est celui d’un achat en ligne. Je peux recevoir une demande de confirmation alors que je suis déjà dans le parcours du commerçant. Dans cette situation, je relis le montant, le contexte et l’action demandée avant de valider. Si quelque chose semble décalé, je quitte le parcours et je recommence depuis le début plutôt que de confirmer automatiquement. Cette habitude évite de confondre une demande attendue avec une sollicitation inattendue.
Le deuxième scénario concerne un virement. Lorsque je prépare une opération, je vérifie attentivement le destinataire et le montant avant de poursuivre. Je ne me contente pas de reconnaître un prénom ou un intitulé approximatif. Une erreur de sélection peut être difficile à corriger, surtout lorsque l’on agit depuis un petit écran et que l’on veut aller vite. Banxo est utile dans ce contexte parce qu’elle rapproche la banque de l’action, mais cette proximité impose de ralentir au bon moment.
Captures d’écran
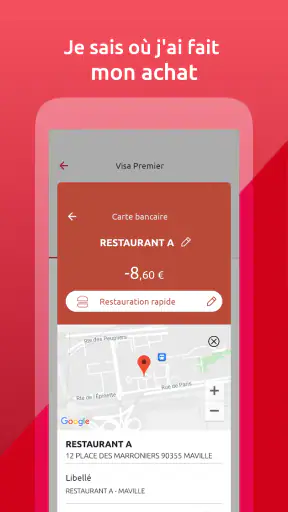
Le troisième scénario est celui d’un téléphone prêté ou perdu. Je ne laisserais pas une session bancaire ouverte sur l’appareil d’un proche, même pour quelques minutes. Si je dois utiliser temporairement un autre téléphone, je considère la déconnexion et la suppression de la session comme des étapes normales, pas comme une formalité facultative. Le téléphone est souvent plus facile à perdre ou à laisser sans surveillance qu’un ordinateur fixe : l’organisation personnelle autour de l’application compte donc autant que l’application elle-même.
La question des données doit aussi être abordée avec réalisme. Banxo traite des informations liées à une relation bancaire, et cela suffit à justifier une attitude prudente. Je lis les demandes affichées au moment de l’installation et dans les réglages, je vérifie les choix proposés et je n’active pas une option simplement parce qu’elle est présentée comme pratique. Je préfère décider fonction par fonction, en gardant uniquement ce qui correspond à mon usage.
Garder la main sur son usage au lieu de tout automatiser
L’un des points importants pour moi est la possibilité de rester acteur de ses décisions. Une application financière peut simplifier la consultation, mais elle ne doit pas remplacer la vérification personnelle. Avec Banxo, je me fixe une règle : l’application m’aide à voir et à agir, mais je conserve mes propres repères. Je connais les dépenses attendues, je reconnais les mouvements réguliers et je m’interroge lorsqu’un élément sort de l’ordinaire.
Pour une personne qui partage certaines dépenses avec un conjoint ou un colocataire, cette discipline est encore plus utile. Je ne transmets pas une capture d’écran complète si une information précise suffit. Je préfère communiquer le montant ou la date nécessaire plutôt que de montrer l’ensemble de l’écran bancaire. C’est une manière très concrète de réduire l’exposition de données personnelles sans renoncer à l’utilité de l’application.
Pour les notifications et autres choix de confort, je conseille de réfléchir à l’endroit où elles apparaissent. Une alerte visible sur l’écran verrouillé peut être pratique, mais elle peut aussi être lue par quelqu’un qui regarde le téléphone posé sur une table. Je choisis donc un niveau d’affichage compatible avec ma vie quotidienne. Le meilleur réglage n’est pas forcément celui qui donne le plus d’informations immédiatement ; c’est celui qui apporte assez de contexte sans rendre les détails financiers visibles à tout moment.
Une autre astuce consiste à utiliser un rythme de contrôle régulier plutôt que de consulter son compte de manière anxieuse. Par exemple, après une journée de dépenses, je vérifie les mouvements et je note mentalement les opérations encore en attente. Cette routine permet de détecter plus tôt une anomalie tout en évitant d’interpréter chaque variation du solde comme un problème. Banxo devient alors un outil de repère, pas une source de vérifications compulsives.
Banxo face au site web et aux applications financières généralistes
Par rapport au site web de la banque, l’application est surtout intéressante pour la disponibilité. Le téléphone est déjà dans la poche, et la consultation s’intègre mieux dans une journée mobile. Le site peut rester préférable pour les démarches longues, la lecture de documents volumineux ou les situations où l’on veut travailler avec un écran plus grand. Je ne vois donc pas Banxo comme un remplacement absolu du navigateur, mais comme le moyen le plus naturel de suivre les besoins courants.
Face aux applications financières généralistes, le choix dépend de la priorité. Un outil indépendant peut être plus adapté à quelqu’un qui souhaite visualiser plusieurs établissements, catégoriser ses dépenses dans un seul tableau ou suivre un budget transversal. Banxo me paraît plus pertinente pour le client qui privilégie le lien direct avec Caisse d’Epargne et qui ne veut pas ajouter une couche entre lui et sa banque.
Cette différence a une conséquence pratique : il ne faut pas choisir Banxo uniquement parce qu’elle est populaire. Les plus de 91 000 avis écrits et sa note moyenne de 4,6 indiquent une réception favorable, mais ils ne disent pas si son organisation correspond à votre manière de gérer l’argent. Une personne ayant plusieurs comptes ailleurs peut trouver l’expérience trop centrée sur un seul établissement. À l’inverse, un client de Caisse d’Epargne qui consulte souvent son compte depuis son mobile peut bénéficier d’un parcours plus direct.
Pour quels utilisateurs l’expérience est la plus convaincante ?
Je conseillerais Banxo en priorité à quelqu’un qui possède déjà une relation bancaire avec Caisse d’Epargne, utilise régulièrement son téléphone et veut surveiller ses opérations sans allumer un ordinateur. Elle convient aussi aux personnes qui apprécient une application dédiée plutôt qu’un service financier qui rassemble de nombreuses fonctions dans une seule interface.
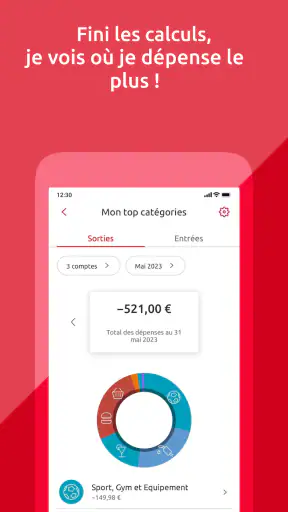
Elle peut également être utile à un utilisateur qui apprend à mieux suivre ses dépenses. Le fait de consulter fréquemment ses mouvements aide à relier les achats réels au solde disponible. Je recommande toutefois de commencer par la consultation et l’observation, puis d’ajouter les opérations seulement lorsque l’on comprend bien les confirmations demandées. Cette progression limite les erreurs liées à la précipitation.
Je serais plus réservé pour quelqu’un qui cherche d’abord un budget familial multi-banque, une analyse détaillée de plusieurs comptes ou une vue consolidée de produits financiers provenant de différents établissements. Dans ce cas, une application spécialisée ou le site web peuvent mieux répondre au besoin. Banxo n’est pas moins bonne pour autant : elle est simplement plus cohérente avec un usage centré sur Caisse d’Epargne.
Mon verdict après une utilisation prudente
Banxo remplit bien une mission claire : rapprocher les services de Caisse d’Epargne de l’usage quotidien du smartphone. Sa gratuité, son ancienneté et son adoption importante en font une option crédible pour les clients de l’établissement. J’aime surtout son intérêt pratique pour consulter sa situation rapidement, tout en gardant la possibilité de prendre le temps nécessaire avant une action sensible.
Ses limites tiennent moins à son identité bancaire qu’à ce qu’elle n’essaie pas d’être. Elle ne constitue pas forcément le meilleur choix pour une personne qui veut réunir plusieurs banques, construire une analyse budgétaire très poussée ou gérer toutes ses finances depuis un espace indépendant. Le minimum Android 9 peut aussi écarter certains appareils anciens, et l’usage mobile exige une vraie discipline lorsque l’on manipule des informations sensibles.
Mon avis final est donc favorable, mais ciblé. Si Caisse d’Epargne est votre banque et que vous voulez un accès mobile simple à votre relation bancaire, Banxo mérite d’être essayée. Je vous conseille de vérifier l’identité du développeur avant l’installation, de lire chaque demande de confirmation, de limiter les informations visibles sur l’écran verrouillé et de réserver les opérations importantes à un moment calme. La meilleure qualité de Banxo est de rendre la banque accessible sans vous empêcher de garder le contrôle ; à condition de ne jamais confondre rapidité et validation automatique.
FAQ sur Banxo
Qu’est-ce que Banxo et à quoi sert cette application ?
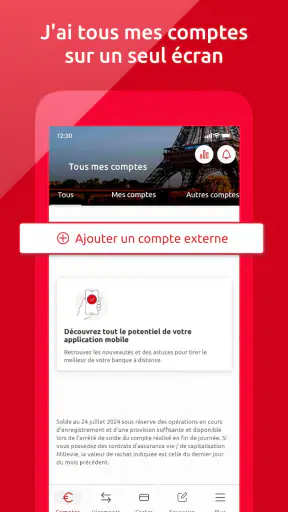
Banxo est l’application mobile de la Caisse d’Épargne qui permet de gérer ses comptes depuis un smartphone ou une tablette. Après connexion, l’utilisateur peut consulter ses soldes et opérations, effectuer des virements, gérer ses cartes, retrouver ses relevés et contacter sa banque. L’application centralise donc les principales opérations bancaires du quotidien, sans nécessiter un déplacement en agence.
L’application Banxo est-elle sécurisée pour consulter ses comptes et effectuer des paiements ?
Banxo intègre plusieurs mécanismes de sécurité destinés à protéger l’accès au compte et la validation des opérations. Selon le téléphone et les services activés, la connexion peut utiliser un code personnel, l’empreinte digitale ou la reconnaissance faciale. Les opérations sensibles peuvent également nécessiter une confirmation renforcée. Il reste toutefois essentiel de ne jamais communiquer ses identifiants ni ses codes de validation.
Quelles opérations bancaires peut-on réaliser avec Banxo ?
Avec Banxo, il est généralement possible de consulter le solde et l’historique des comptes, d’effectuer des virements, de gérer les bénéficiaires et de télécharger certains documents bancaires. L’application permet aussi de visualiser les informations liées aux cartes, de modifier des plafonds selon les conditions prévues par la banque, de signaler une carte perdue ou volée et d’échanger avec un conseiller.
Banxo est-elle gratuite et faut-il être client de la Caisse d’Épargne ?
Le téléchargement de Banxo est généralement gratuit sur les boutiques Android et iOS, mais l’accès aux services nécessite d’être client de la Caisse d’Épargne et de disposer d’un abonnement aux services de banque à distance. Certaines opérations ou prestations bancaires peuvent toutefois être facturées selon la convention de compte, le type de compte et les conditions commerciales applicables.
Que faire si je ne parviens pas à me connecter à Banxo ou si mon téléphone est perdu ?
En cas de problème de connexion, il est conseillé de vérifier ses identifiants, sa connexion Internet et la version de l’application, puis d’utiliser les procédures officielles de récupération proposées par la banque. Si le téléphone est perdu ou volé, il faut rapidement contacter la Caisse d’Épargne afin de sécuriser l’accès, faire opposition si nécessaire et désactiver les moyens d’authentification associés à l’appareil.